Domain u-l-m.de kaufen?
Wir ziehen mit dem Projekt
u-l-m.de um.
Sind Sie am Kauf der Domain
u-l-m.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain u-l-m.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Wie wird das Einkommensteuergesetz angewandt?
Das Einkommensteuergesetz wird angewandt, indem die Einkünfte einer Person ermittelt und entsprechend den Steuersätzen besteuert werden. Dabei werden verschiedene Einkommensarten wie Einkünfte aus nichtselbständiger Arbeit, Kapitaleinkünfte oder Einkünfte aus Vermietung und Verpachtung berücksichtigt. Zudem gibt es verschiedene Freibeträge und steuerliche Vergünstigungen, die die Steuerlast reduzieren können. **

Ähnliche Suchbegriffe für Einkommensteuergesetz EStG
Top-Angebote
Produkte zum Begriff Einkommensteuergesetz EStG:
-
Labida L+ Kultur 1 GProdukteigenschaften: Bezeichnung: Lebensmittel LaBiDa L+ - gefriergetrocknete Joghurtkulturen, rechtsdrehende L+ Milchsäure Verwendung/Anwendung/Verzehrempfehlung: Die Kulturen werden vor der Anwendung zerkleinert, bevor sie mit der Milch vermischt werden. Die Kulturen sind für die folgenden Milchsorten geeignet: (laktosefreie) H-Milch mindestens 3,5%, Frischmilch mindestens 3,5% (vorher abkochen), Schafmilch mindestens 3,5%, Sojamilch Natur (ohne Calcium). In Verwendung mit unserem KaMa-Stärke Duo gelingt die Herstellung auch mit allen anderen Pflanzenmilchsorten. Dosierung: 1 g oder 2 Messerspitzen auf 1 Liter Milch Nährwertdeklaration: Keine Angaben des Herstellers. * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Zutaten: Bifidobacterium, Lactobacillus acidophilus, Streptococcus thermophilus. Allergene: Kann Spuren von Milch (Laktose) enthalten. Nettofüllmenge: 1,0 g Aufbewahrungsbedingungen: Die ideale Aufbewahrung der Kulturen ist im Kühl- oder Tiefkühlschrank. Nach dem Öffnen, den Alubeutel bitte luftdicht verschließen (z.B. durch Knicken und Befestigen mit einer Büroklammer). Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Spinnrad GmbH Bahnhofstr. 1-3 DE-23795 Bad Segeberg Telefon: 04551 808 60 0 Telefax: 04551 808 60 88 E-Mail: info@spinnrad.de Weitere Hinweise: Ferment für die Herstellung von Joghurt und Trinkjoghurt. Auch für Pflanzendrinks geeignet. Kulturen enthalten hochwertige rechtsdrehende L+ Milchsäure. LaBiDa Kulturen kommen ohne weitere Zusatzstoffe wie Aromen, Stabilisatoren oder Zucker aus. Wenn du möchtest, kannst du deinen Joghurt aber mit Ballaststoffen wie Inulin oder Oligofructose versetzen. So erhältst du einen zusätzlichen Energielieferanten für jeden Tag. Quelle: https://spinnrad.de Stand: 05/20245,16 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Labida L+ Kultur 5 GProdukteigenschaften: Bezeichnung: Lebensmittel LaBiDa L+ - gefriergetrocknete Joghurtkulturen, rechtsdrehende L+ Milchsäure Verwendung/Anwendung/Verzehrempfehlung: Die Kulturen werden vor der Anwendung zerkleinert, bevor sie mit der Milch vermischt werden. Die Kulturen sind für die folgenden Milchsorten geeignet: (laktosefreie) H-Milch mindestens 3,5%, Frischmilch mindestens 3,5% (vorher abkochen), Schafmilch mindestens 3,5%, Sojamilch Natur (ohne Calcium). In Verwendung mit unserem KaMa-Stärke Duo gelingt die Herstellung auch mit allen anderen Pflanzenmilchsorten. Dosierung: 1 g oder 2 Messerspitzen auf 1 Liter Milch Nährwertdeklaration: Keine Angaben des Herstellers. * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Zutaten: Bifidobacterium, Lactobacillus acidophilus, Streptococcus thermophilus. Allergene: Kann Spuren von Milch (Laktose) enthalten. Nettofüllmenge: 5 x 1,0 g Aufbewahrungsbedingungen: Die ideale Aufbewahrung der Kulturen ist im Kühl- oder Tiefkühlschrank. Nach dem Öffnen, den Alubeutel bitte luftdicht verschließen (z.B. durch Knicken und Befestigen mit einer Büroklammer). Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Spinnrad GmbH Bahnhofstr. 1-3 DE-23795 Bad Segeberg Telefon: 04551 808 60 0 Telefax: 04551 808 60 88 E-Mail: info@spinnrad.de Weitere Hinweise: Ferment für die Herstellung von Joghurt und Trinkjoghurt. Auch für Pflanzendrinks geeignet. Kulturen enthalten hochwertige rechtsdrehende L+ Milchsäure. LaBiDa Kulturen kommen ohne weitere Zusatzstoffe wie Aromen, Stabilisatoren oder Zucker aus. Wenn du möchtest, kannst du deinen Joghurt aber mit Ballaststoffen wie Inulin oder Oligofructose versetzen. So erhältst du einen zusätzlichen Energielieferanten für jeden Tag. Quelle: https://spinnrad.de Stand: 05/202416,33 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
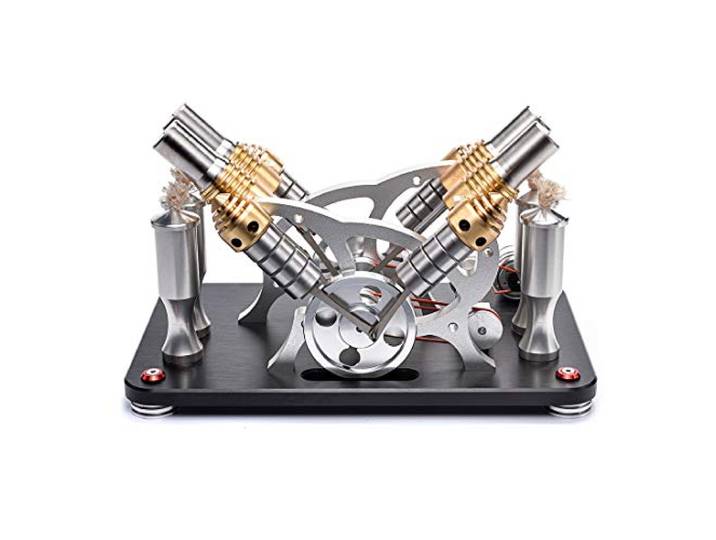
BAUBAUPLAY Stirlingmotor Bausatz, Externer Verbrennungsmotor Sterling Engine Kit, Metall bootfähig V4 4-Zylinder Sterling Motor Bildung Wissenschaft Kit Spielzeug<p>Der <strong>BAUBAUPLAY Stirlingmotor Bausatz</strong> ist ein faszinierendes Modell eines externen Verbrennungsmotors, das sowohl für Technikbegeisterte als auch für Lernende geeignet ist. Dieser <strong>Stirling Engine Kit</strong> bietet eine hervorragende Möglichkeit, die Funktionsweise von Motoren zu verstehen und gleichzeitig handwerkliche Fähigkeiten zu fördern. Der Bausatz besteht vollständig aus hochwertigem <strong>Metall</strong>, das poliert wurde, um eine ansprechende <strong>High-End-Textur</strong> zu gewährleisten. Mit einem eleganten silbernen Finish ist er nicht nur funktional, sondern auch ein ästhetisches Kunstwerk.</p><p>Die Konstruktion des Motors ist robust und langlebig, da die Schlüsselteile aus <strong>Messing</strong> und feinen Beschichtungsmaterialien gefertigt sind, die eine Lebensdauer von über 10 Jahren garantieren. Der Motor benötigt kein aufwendiges Debugging und kann direkt nach dem Auspacken in Betrieb genommen werden. Er wird mit Alkohol betrieben und der Kessel kann mit Wasser gefüllt werden, was ihn sicher und schadstofffrei macht.</p><p>Die technischen Parameter des Bausatzes umfassen einen Zylinder-Innendurchmesser von 20 mm, einen Kolbenhub von 20 mm, einen Kolbendurchmesser von 16 mm, einen Schwungraddurchmesser von 74 mm und einen Riemenscheibendurchmesser von 29 mm. Dieser Bausatz eignet sich ideal für <strong>Modellliebhaber</strong>, als <strong>Lehrmittel</strong> im Labor oder als kreatives Geschenk für Freunde. Beachte jedoch, dass aufgrund der hohen Temperaturen während des Betriebs eine Aufsicht durch Erwachsene erforderlich ist.</p>243,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Osmanisch-deutsche Geschichte(n) in Bildung und KulturOsmanisch-deutsche Geschichte(n) in Bildung und Kultur , Welche Bedeutung hat das Osmanische Reich für die Bildung und Kultur in Deutschland? Die Beiträger*innen präsentieren eine erste Bestandsaufnahme und widmen sich dem Thema aus theoretischer, empirischer und bildungspraktischer Perspektive. Dazu analysieren sie aktuelle Formen der Auseinandersetzung mit dem Osmanischen Reich in Schule und Unterricht, werfen aber anhand von Filmen, Museen und Projekten der außerschulischen Bildung auch einen Blick in die kulturelle Arena. Im Zentrum steht besonders der derzeitige Wandel von Geschichts- und Erinnerungskultur sowie die damit verbundene Notwendigkeit, Geschichte diversitätsreflexiv zu erzählen - was zeitgemäße Impulse für eine transkulturelle politische Bildung der Gegenwart liefert. , Messgeräte & Anzeige > Innenausstattung , Erscheinungsjahr: 202411, Titel der Reihe: Public History - Angewandte Geschichte#22#, Redaktion: Georgi, Viola B.~Arani, Aliyeh Yegane~Yildirim, Lale, Seitenzahl/Blattzahl: 200, Abbildungen: 10 SW-Abbildungen, Themenüberschrift: HISTORY / Europe / General, Keyword: Bildung; Bildungsforschung; Cultural History; Culture; Diversity; Diversität; Education; Educational Research; Erinnerungskultur; European History; Europäische Geschichte; Geschichte; Geschichtswissenschaft; Global History; Globalgeschichte; Historisches Lernen; History; Kultur; Kulturgeschichte; Memory Culture; Migration; Museum; Osmanisches Reich; Ottoman Empire; School; Schule; Turkey; Turkish History; Türkei; Türkische Geschichte, Fachschema: Pädagogik / Theorie, Philosophie, Anthropologie, Fachkategorie: Europäische Geschichte~Geschichte: Ereignisse und Themen~Pädagogik: Theorie und Philosopie, Warengruppe: HC/Geschichte/Regionalgeschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 216 Blätter, Länge: 225, Breite: 148, Höhe: 17, Gewicht: 318, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,40,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was sind sonstige Bezüge nach 38a Einkommensteuergesetz?
Sonstige Bezüge nach § 38a Einkommensteuergesetz sind Einnahmen, die nicht aus nichtselbständiger Arbeit stammen, aber dennoch steuerpflichtig sind. Dazu gehören beispielsweise Einnahmen aus Gewerbebetrieb, Land- und Forstwirtschaft, Kapitalvermögen oder Vermietung und Verpachtung. Auch Einnahmen aus privaten Veräußerungsgeschäften oder sonstige Einkünfte, die nicht unter die üblichen Einkunftsarten fallen, zählen zu den sonstigen Bezügen. Diese Einnahmen müssen in der Steuererklärung angegeben und versteuert werden. Es ist wichtig, alle Einkünfte genau zu prüfen, um sicherzustellen, dass keine sonstigen Bezüge übersehen werden. **
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
Top-Angebote
Produkte zum Begriff Einkommensteuergesetz EStG:
-
Abacusspiele Anno Domini Wissenschaft Forschung 263527Bei ANNO DOMINI kommt es nicht auf exaktes Wissen an. Denn wer weiß schon, ob ?Wasser auf dem Mond nachgewiesen wurde? bevor oder nachdem... 1x Anno Domini Wissenschaft Forschung deutsche Version Anleitung in: DE Typ: Kartenspiele14,24 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Fototapete PAPERMOON "ARCHITEKTUR-MOSKAU VERZAUBERT HAUS VILLA STADT COLLAGE", bunt, B:2,5m L:1,86m, Vlies, TapetenVliestapete, ARCHITEKTUR-MOSKAU VERZAUBERT HAUS VILLA STADT COLLAGE, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften:...67,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Labida L+ Kultur 1 GProdukteigenschaften: Bezeichnung: Lebensmittel LaBiDa L+ - gefriergetrocknete Joghurtkulturen, rechtsdrehende L+ Milchsäure Verwendung/Anwendung/Verzehrempfehlung: Die Kulturen werden vor der Anwendung zerkleinert, bevor sie mit der Milch vermischt werden. Die Kulturen sind für die folgenden Milchsorten geeignet: (laktosefreie) H-Milch mindestens 3,5%, Frischmilch mindestens 3,5% (vorher abkochen), Schafmilch mindestens 3,5%, Sojamilch Natur (ohne Calcium). In Verwendung mit unserem KaMa-Stärke Duo gelingt die Herstellung auch mit allen anderen Pflanzenmilchsorten. Dosierung: 1 g oder 2 Messerspitzen auf 1 Liter Milch Nährwertdeklaration: Keine Angaben des Herstellers. * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Zutaten: Bifidobacterium, Lactobacillus acidophilus, Streptococcus thermophilus. Allergene: Kann Spuren von Milch (Laktose) enthalten. Nettofüllmenge: 1,0 g Aufbewahrungsbedingungen: Die ideale Aufbewahrung der Kulturen ist im Kühl- oder Tiefkühlschrank. Nach dem Öffnen, den Alubeutel bitte luftdicht verschließen (z.B. durch Knicken und Befestigen mit einer Büroklammer). Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Spinnrad GmbH Bahnhofstr. 1-3 DE-23795 Bad Segeberg Telefon: 04551 808 60 0 Telefax: 04551 808 60 88 E-Mail: info@spinnrad.de Weitere Hinweise: Ferment für die Herstellung von Joghurt und Trinkjoghurt. Auch für Pflanzendrinks geeignet. Kulturen enthalten hochwertige rechtsdrehende L+ Milchsäure. LaBiDa Kulturen kommen ohne weitere Zusatzstoffe wie Aromen, Stabilisatoren oder Zucker aus. Wenn du möchtest, kannst du deinen Joghurt aber mit Ballaststoffen wie Inulin oder Oligofructose versetzen. So erhältst du einen zusätzlichen Energielieferanten für jeden Tag. Quelle: https://spinnrad.de Stand: 05/20245,16 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Labida L+ Kultur 5 GProdukteigenschaften: Bezeichnung: Lebensmittel LaBiDa L+ - gefriergetrocknete Joghurtkulturen, rechtsdrehende L+ Milchsäure Verwendung/Anwendung/Verzehrempfehlung: Die Kulturen werden vor der Anwendung zerkleinert, bevor sie mit der Milch vermischt werden. Die Kulturen sind für die folgenden Milchsorten geeignet: (laktosefreie) H-Milch mindestens 3,5%, Frischmilch mindestens 3,5% (vorher abkochen), Schafmilch mindestens 3,5%, Sojamilch Natur (ohne Calcium). In Verwendung mit unserem KaMa-Stärke Duo gelingt die Herstellung auch mit allen anderen Pflanzenmilchsorten. Dosierung: 1 g oder 2 Messerspitzen auf 1 Liter Milch Nährwertdeklaration: Keine Angaben des Herstellers. * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Zutaten: Bifidobacterium, Lactobacillus acidophilus, Streptococcus thermophilus. Allergene: Kann Spuren von Milch (Laktose) enthalten. Nettofüllmenge: 5 x 1,0 g Aufbewahrungsbedingungen: Die ideale Aufbewahrung der Kulturen ist im Kühl- oder Tiefkühlschrank. Nach dem Öffnen, den Alubeutel bitte luftdicht verschließen (z.B. durch Knicken und Befestigen mit einer Büroklammer). Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Spinnrad GmbH Bahnhofstr. 1-3 DE-23795 Bad Segeberg Telefon: 04551 808 60 0 Telefax: 04551 808 60 88 E-Mail: info@spinnrad.de Weitere Hinweise: Ferment für die Herstellung von Joghurt und Trinkjoghurt. Auch für Pflanzendrinks geeignet. Kulturen enthalten hochwertige rechtsdrehende L+ Milchsäure. LaBiDa Kulturen kommen ohne weitere Zusatzstoffe wie Aromen, Stabilisatoren oder Zucker aus. Wenn du möchtest, kannst du deinen Joghurt aber mit Ballaststoffen wie Inulin oder Oligofructose versetzen. So erhältst du einen zusätzlichen Energielieferanten für jeden Tag. Quelle: https://spinnrad.de Stand: 05/202416,33 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wie wird das Einkommensteuergesetz angewandt?
Das Einkommensteuergesetz wird angewandt, indem die Einkünfte einer Person ermittelt und entsprechend den Steuersätzen besteuert werden. Dabei werden verschiedene Einkommensarten wie Einkünfte aus nichtselbständiger Arbeit, Kapitaleinkünfte oder Einkünfte aus Vermietung und Verpachtung berücksichtigt. Zudem gibt es verschiedene Freibeträge und steuerliche Vergünstigungen, die die Steuerlast reduzieren können. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
Ähnliche Suchbegriffe für Einkommensteuergesetz EStG
-
BAUBAUPLAY Stirlingmotor Bausatz, Externer Verbrennungsmotor Sterling Engine Kit, Metall bootfähig V4 4-Zylinder Sterling Motor Bildung Wissenschaft Kit Spielzeug<p>Der <strong>BAUBAUPLAY Stirlingmotor Bausatz</strong> ist ein faszinierendes Modell eines externen Verbrennungsmotors, das sowohl für Technikbegeisterte als auch für Lernende geeignet ist. Dieser <strong>Stirling Engine Kit</strong> bietet eine hervorragende Möglichkeit, die Funktionsweise von Motoren zu verstehen und gleichzeitig handwerkliche Fähigkeiten zu fördern. Der Bausatz besteht vollständig aus hochwertigem <strong>Metall</strong>, das poliert wurde, um eine ansprechende <strong>High-End-Textur</strong> zu gewährleisten. Mit einem eleganten silbernen Finish ist er nicht nur funktional, sondern auch ein ästhetisches Kunstwerk.</p><p>Die Konstruktion des Motors ist robust und langlebig, da die Schlüsselteile aus <strong>Messing</strong> und feinen Beschichtungsmaterialien gefertigt sind, die eine Lebensdauer von über 10 Jahren garantieren. Der Motor benötigt kein aufwendiges Debugging und kann direkt nach dem Auspacken in Betrieb genommen werden. Er wird mit Alkohol betrieben und der Kessel kann mit Wasser gefüllt werden, was ihn sicher und schadstofffrei macht.</p><p>Die technischen Parameter des Bausatzes umfassen einen Zylinder-Innendurchmesser von 20 mm, einen Kolbenhub von 20 mm, einen Kolbendurchmesser von 16 mm, einen Schwungraddurchmesser von 74 mm und einen Riemenscheibendurchmesser von 29 mm. Dieser Bausatz eignet sich ideal für <strong>Modellliebhaber</strong>, als <strong>Lehrmittel</strong> im Labor oder als kreatives Geschenk für Freunde. Beachte jedoch, dass aufgrund der hohen Temperaturen während des Betriebs eine Aufsicht durch Erwachsene erforderlich ist.</p>243,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Osmanisch-deutsche Geschichte(n) in Bildung und KulturOsmanisch-deutsche Geschichte(n) in Bildung und Kultur , Welche Bedeutung hat das Osmanische Reich für die Bildung und Kultur in Deutschland? Die Beiträger*innen präsentieren eine erste Bestandsaufnahme und widmen sich dem Thema aus theoretischer, empirischer und bildungspraktischer Perspektive. Dazu analysieren sie aktuelle Formen der Auseinandersetzung mit dem Osmanischen Reich in Schule und Unterricht, werfen aber anhand von Filmen, Museen und Projekten der außerschulischen Bildung auch einen Blick in die kulturelle Arena. Im Zentrum steht besonders der derzeitige Wandel von Geschichts- und Erinnerungskultur sowie die damit verbundene Notwendigkeit, Geschichte diversitätsreflexiv zu erzählen - was zeitgemäße Impulse für eine transkulturelle politische Bildung der Gegenwart liefert. , Messgeräte & Anzeige > Innenausstattung , Erscheinungsjahr: 202411, Titel der Reihe: Public History - Angewandte Geschichte#22#, Redaktion: Georgi, Viola B.~Arani, Aliyeh Yegane~Yildirim, Lale, Seitenzahl/Blattzahl: 200, Abbildungen: 10 SW-Abbildungen, Themenüberschrift: HISTORY / Europe / General, Keyword: Bildung; Bildungsforschung; Cultural History; Culture; Diversity; Diversität; Education; Educational Research; Erinnerungskultur; European History; Europäische Geschichte; Geschichte; Geschichtswissenschaft; Global History; Globalgeschichte; Historisches Lernen; History; Kultur; Kulturgeschichte; Memory Culture; Migration; Museum; Osmanisches Reich; Ottoman Empire; School; Schule; Turkey; Turkish History; Türkei; Türkische Geschichte, Fachschema: Pädagogik / Theorie, Philosophie, Anthropologie, Fachkategorie: Europäische Geschichte~Geschichte: Ereignisse und Themen~Pädagogik: Theorie und Philosopie, Warengruppe: HC/Geschichte/Regionalgeschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 216 Blätter, Länge: 225, Breite: 148, Höhe: 17, Gewicht: 318, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,40,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haller, Reinhold: Führung in Wissenschaft und ForschungFührung in Wissenschaft und Forschung , In der Regel gelangen Führungskräfte im Wissenschafts- und Forschungsumfeld vorrangig über die Qualität ihrer wissenschaftlichen Arbeiten zu einer Führungsaufgabe. Personalführung, Teammanagement, effiziente Führungsinstrumente und Führungsstile haben sie jedoch selten systematisch erlernen und einüben können. Erfolgreiche Führung und effizientes Management erfordern neben solchen Tools und Skills jedoch gleichermaßen evidenzbasierte Instrumente und Kompetenzen in Bezug auf nachhaltige Konfliktbewältigung, auf passgenaue Personalauswahl und nicht zuletzt auf das Selbstmanagement für eine Resilienz-fördernde Life-Balance. Dieses Handbuch bietet als kompaktes Kompendium mit diesen und weiteren essenziellen Themen eine ausführliche Sammlung kurzer theoretischer Hintergründe sowie eine umfassende, alltags- und praxisorientierte Toolbox für die erfolgreiche Führung von Mitarbeitenden, Teams und Organisationen. , Kennzeichenleuchten > Lichter & Leuchten , Auflage: 4., überarbeitete Auflage, Erscheinungsjahr: 20241201, Autoren: Haller, Reinhold, Edition: NED, Auflage: 24004, Auflage/Ausgabe: 4., überarbeitete Auflage, Seitenzahl/Blattzahl: 339, Abbildungen: 35 schwarz-weiße Abbildungen, 47 schwarz-weiße Tabellen, Keyword: Forschung; Führung; Führungsaufgabe; Führungsfunktion; Führungsinstrumente; Führungsstile; Hochschullehrer:innen; Personalführung; Teammanagement; Wissenschaft, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Entrepreneurship~Humankapital~Kapital / Humankapital~Kommunikationswissenschaft~Führung / Mitarbeiterführung~Mitarbeiterführung~Management / Personalmanagement~Personalmanagement~Personalpolitik~Personalwirtschaft~Management / Strategisches Management~Strategisches Management~Unternehmensstrategie / Strategisches Management~Unternehmensberatung - Unternehmensberater, Fachkategorie: Kommunikationswissenschaft~Strategisches Management~Unternehmensführung~Unternehmensberatung und Subventionen~Management: Führung und Motivation~Erwachsenenbildung, lebenslanges Lernen, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 340 Blätter, Länge: 227, Breite: 153, Höhe: 22, Gewicht: 491, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fototapete PAPERMOON "ARCHITEKTUR-MOSKAU VERZAUBERT HAUS VILLA STADT COLLAGE", bunt, B:3,5m L:2,6m, Vlies, TapetenVliestapete, ARCHITEKTUR-MOSKAU VERZAUBERT HAUS VILLA STADT COLLAGE, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften:...107,35 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was sind sonstige Bezüge nach 38a Einkommensteuergesetz?
Sonstige Bezüge nach § 38a Einkommensteuergesetz sind Einnahmen, die nicht aus nichtselbständiger Arbeit stammen, aber dennoch steuerpflichtig sind. Dazu gehören beispielsweise Einnahmen aus Gewerbebetrieb, Land- und Forstwirtschaft, Kapitalvermögen oder Vermietung und Verpachtung. Auch Einnahmen aus privaten Veräußerungsgeschäften oder sonstige Einkünfte, die nicht unter die üblichen Einkunftsarten fallen, zählen zu den sonstigen Bezügen. Diese Einnahmen müssen in der Steuererklärung angegeben und versteuert werden. Es ist wichtig, alle Einkünfte genau zu prüfen, um sicherzustellen, dass keine sonstigen Bezüge übersehen werden. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.